EDB 360 Business Banking App
- 7.00المراجعات
- 3.9
- المطوّر
- EMIRATES DEVELOPMENT BANK P.J.S.C.
- تاريخ الإصدار
- 16/10/2024
لقطات الشاشة
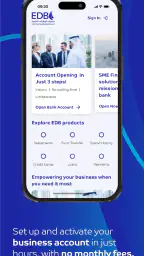
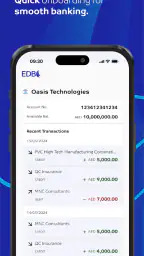
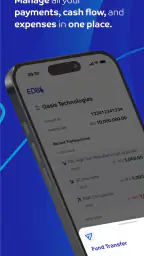
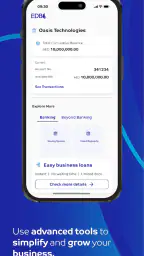
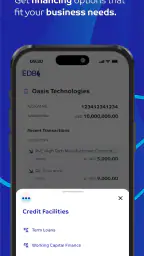
عندما أفتح تطبيق EDB 360 Business Banking App، أتعامل معه كأداة عمل قبل أن أتعامل معه كتطبيق مصرفي عادي. الفكرة الأساسية واضحة: مساعدة الشركات الصغيرة والمتوسطة في الإمارات على متابعة الحسابات وتنفيذ المدفوعات وإدارة المهام المالية من الهاتف. هذه نقطة مهمة لمن لا يريد أن يبقى مرتبطًا بزيارة الفرع أو بجهاز كمبيوتر في كل مرة يحتاج فيها إلى مراجعة حركة حسابه.
التطبيق من تطوير EMIRATES DEVELOPMENT BANK P.J.S.C.، وهو متاح مجانًا ومصنف ضمن تطبيقات الشؤون المالية. بعد استخدامه، وجدت أن قيمته الحقيقية تظهر عندما يكون صاحب الشركة أو الموظف المسؤول عن الحسابات كثير الحركة ويحتاج إلى نظرة سريعة على الوضع المالي، لا عندما يبحث عن أداة محاسبة متكاملة تحل محل برنامج الشركة بالكامل.
تجربتي مع القراءة والتنقل داخل التطبيق
أول ما أقدّره في تطبيق مصرفي مخصص للأعمال هو أن تكون الخطوات الأساسية مفهومة من دون بحث طويل. في حالة EDB 360، يدور الاستخدام حول الحسابات والمدفوعات والعمليات المصرفية اليومية، ولذلك فإن وضوح المسار أهم من كثرة الخيارات. بالنسبة لي، التطبيق ينجح عندما أحتاج إلى الانتقال من متابعة الرصيد إلى مراجعة حركة الحساب أو بدء إجراء مالي من الهاتف.
اللغة المصرفية قد تكون مربكة أحيانًا، خصوصًا لصاحب مشروع يدير المبيعات والمخزون والموظفين بنفسه ولا يملك خلفية محاسبية عميقة. لذلك أنصح أثناء الاستخدام بقراءة اسم كل إجراء قبل تأكيده، وعدم الاعتماد على موضع الزر وحده. في المدفوعات تحديدًا، من الأفضل التوقف لحظة لمراجعة المستفيد والمبلغ والتفاصيل قبل الإرسال، حتى لو بدا المسار مألوفًا.
أرى أن قيمة واجهة التطبيق لا تقاس فقط بسرعة فتح الحساب أو عرض الرصيد، بل بقدرتها على تقليل التردد في لحظة القرار. عندما تصلني فاتورة وأحتاج إلى التأكد من توفر السيولة، أريد أن أجد المعلومة بسرعة ثم أنتقل إلى الإجراء المناسب من دون خلط بين الحسابات أو المدفوعات. هذا النوع من الاستخدام هو المكان الذي يمكن أن يوفر فيه التطبيق وقتًا حقيقيًا خلال يوم العمل.
من المفيد أيضًا التعامل معه كجزء من روتين مالي منظم، لا كبديل عن المراجعة الدقيقة. أفتح التطبيق لمتابعة النشاط، ثم أحتفظ بسجل داخلي للفواتير والمدفوعات والمواعيد. بهذه الطريقة لا يصبح الهاتف المصدر الوحيد للمعلومات، بل نافذة عملية على الحسابات. هذه النصيحة مهمة لأن تطبيقًا مصرفيًا، مهما كان واضحًا، لا يعرض بالضرورة كل ما يحتاجه المدير لاتخاذ قرار مالي طويل الأجل.
التقييم المتوسط الظاهر للتطبيق هو 3.9 من 5، مع أكثر من 80 تقييمًا ونحو 7 مراجعات. أقرأ هذه الأرقام كإشارة إلى وجود تجربة مفيدة لعدد من المستخدمين، مع مساحة واضحة للتحسين. لا أتعامل معها كضمان بأن الواجهة ستناسب كل شركة، لأن سهولة الاستخدام تتأثر بطريقة إدارة الحسابات، وعدد الأشخاص المشاركين في الموافقات، ومدى اعتماد الشركة على الهاتف.
كيف يخدم أصحاب الشركات الصغيرة في يوم مزدحم؟
تخيلت سيناريو عمليًا: صاحب متجر أو شركة خدمات ينهي اجتماعًا خارج المكتب، ويتلقى طلبًا لتسديد مستحقات مورد قبل نهاية اليوم. بدل العودة إلى المكتب لمجرد التحقق من الحساب، يستطيع استخدام التطبيق لمراجعة وضع الحساب والانتقال إلى المدفوعات. إذا كان الإجراء واضحًا ومعلومات المستفيد جاهزة، فهذه فائدة مباشرة وليست مجرد ميزة شكلية.
لكنني لا أنصح بتنفيذ عملية مالية حساسة بسرعة أثناء المشي أو وسط محادثة. أفضل وقت لاستخدامه هو عندما أستطيع التركيز، حتى لو كان ذلك لبضع دقائق. الهاتف يسهل الوصول، لكنه قد يزيد احتمال الخطأ إذا كنت أتنقل بين تطبيقات أو أستخدم اتصالًا غير مستقر أو أتعامل مع شاشة صغيرة تحت ضغط الوقت.
وجود التطبيق على الهاتف لا يعني أن كل الأعمال المالية أصبحت مناسبة للهاتف. إعداد مراجعة شهرية، مقارنة عدد كبير من الحركات، أو تحليل أداء الشركة يظل أسهل على شاشة أكبر أو داخل نظام محاسبي مخصص. أما الوصول السريع إلى الحسابات والمدفوعات، فهنا أشعر أن EDB 360 أكثر منطقية.
القدرات المختلفة والظروف المتغيرة أثناء الاستخدام
عند تقييم تطبيق مصرفي من زاوية شاملة، لا أسأل فقط هل يعمل أم لا، بل أسأل: هل يمكن استخدامه بسهولة عندما تكون الرؤية أقل وضوحًا، أو عندما تكون اليد مشغولة، أو عندما أكون في مكان صاخب؟ هذه التفاصيل تهم صاحب العمل والموظف والمفوّض بالحسابات على حد سواء، خصوصًا لأن العمليات المالية لا تحتمل التخمين.
القراءة والتركيز وفهم المعلومات
الشخص الذي يعاني من ضعف في النظر يحتاج إلى أكثر من نص ظاهر على الشاشة؛ يحتاج إلى ترتيب بصري واضح، وفصل مفهوم بين الرصيد والحركات والمدفوعات، ورسائل تأكيد لا تترك مجالًا للالتباس. أثناء استخدامي، أتعامل مع كل شاشة مالية ببطء، وأتأكد من أنني أقرأ الوصف كاملًا بدل الاكتفاء برؤية الرقم أو الزر.
أنصح بتكبير النص من إعدادات الهاتف إذا كان ذلك يساعدك، مع اختبار ما إذا كان التكبير يجعل بعض العناصر أقل راحة أو يفرض تمريرًا إضافيًا. هذه ليست مشكلة خاصة بالتطبيق وحده، لكنها تذكير بأن سهولة القراءة تعتمد على الهاتف وإعداداته أيضًا. كما أن تقليل الإشعارات غير الضرورية في الجهاز قد يساعد المستخدم على التركيز عندما يفتح التطبيق لإجراء محدد.
بالنسبة لمن يواجه صعوبة في معالجة المعلومات، أفضل تقسيم المهمة إلى مراحل: فتح الحساب الصحيح، مراجعة الحركة، اختيار المدفوعات، ثم التحقق النهائي. لا أرى من الحكمة الانتقال بسرعة بين شاشات متعددة أو تنفيذ أكثر من عملية في جلسة واحدة إذا كان ذلك يسبب ارتباكًا. في الأعمال المصرفية، البطء المنظم أفضل من السرعة غير الدقيقة.
أما القارئ الذي يعتمد على قارئ شاشة أو أدوات تكبير، فعليه تجربة المسار الفعلي الذي يحتاجه قبل الاعتماد على التطبيق في مهمة عاجلة. لا أستنتج من وجود تطبيق مصرفي أن كل عناصره ستتفاعل بالطريقة نفسها مع كل أداة مساعدة. الاختبار العملي لحسابك وهاتفك هو الحكم الأفضل، خاصة قبل إجراء دفع أو إضافة بيانات مالية.
الحركة والدقة واللمس
قد يواجه بعض المستخدمين صعوبة في النقر الدقيق أو في إبقاء الهاتف ثابتًا. هنا تصبح مراجعة البيانات قبل التأكيد خطوة أساسية. إذا كانت يدي متعبة أو كنت أستخدم الهاتف بيد واحدة، أفضّل تأجيل العملية الحساسة بدل الضغط المتكرر على أزرار متقاربة. الوصول السريع ميزة، لكنه لا ينبغي أن يتحول إلى ضغط لإنهاء المعاملة بأي ثمن.
أجد أن أفضل أسلوب هو استخدام التطبيق في وضع ثابت، مع إمساك الهاتف بطريقة مريحة، وتجنب تنفيذ المدفوعات أثناء حمل أكياس أو قيادة السيارة أو الانتقال بين الأماكن. هذه نصيحة بسيطة، لكنها أكثر فائدة من اعتبار التطبيق حلًا لكل موقف. التطبيق يخدم العمل المتنقل، لكنه لا يلغي الحاجة إلى بيئة آمنة ومركزة.
قد يكون المستخدم الذي يعاني من رجفة أو محدودية في الحركة أكثر ارتياحًا عند تجهيز معلومات المستفيد مسبقًا عبر القنوات المناسبة للشركة، ثم استخدام الهاتف للمراجعة والمتابعة بدل إدخال كل التفاصيل تحت ضغط. لا أتعامل مع هذه الطريقة كميزة مؤكدة داخل التطبيق، بل كمنهج استخدام يقلل الكتابة والنقر عندما يكون ذلك ممكنًا.
السمع والبيئة المحيطة
في مكان صاخب، لا أريد أن أعتمد على تنبيه صوتي وحده لمعرفة نجاح العملية أو فشلها. أراجع الرسالة الظاهرة داخل التطبيق وأحتفظ بسجل العملية وفق نظام الشركة. هذا مهم لمن لديهم ضعف سمع، ومفيد أيضًا لأي شخص يعمل في مقهى أو معرض أو مستودع حيث قد تضيع الأصوات والتنبيهات وسط الضجيج.
وبالمثل، لا أعتبر الهاتف مناسبًا دائمًا لمناقشة تفاصيل الحساب أمام الآخرين. صاحب العمل الذي يستخدم التطبيق في مكان عام يحتاج إلى الانتباه للخصوصية البصرية والصوتية؛ فقد تكون الشاشة أو الإشعارات ظاهرة لمن يقف بجانبه. اختيار مكان أكثر هدوءًا وخصوصية جزء من الاستخدام المسؤول، وليس عيبًا في التطبيق وحده.
الوصول أثناء السفر والعمل خارج المكتب
قوة EDB 360 الأساسية بالنسبة لي هي أنه يضع الخدمات المصرفية التجارية في متناول صاحب الشركة خارج المكتب. التطبيق موجه إلى الشركات الصغيرة والمتوسطة في الإمارات، ولذلك يناسب من يحتاج إلى متابعة الحسابات والمدفوعات أثناء إدارة عمليات يومية موزعة بين العملاء والموردين والموظفين.
مع ذلك، يجب التمييز بين الوصول والتنفيذ. قد أستطيع فتح التطبيق في لحظة مناسبة، لكن تنفيذ دفع يحتاج إلى اتصال مستقر وتركيز وبيانات صحيحة. إذا كنت في مكان ضعيف الشبكة، أفضّل مراجعة المعلومات فقط وتأجيل الإرسال حتى أضمن أن النتيجة واضحة. تكرار المحاولة بسبب عدم وضوح الاستجابة قد يسبب قلقًا أو يؤدي إلى تكرار الإجراء.
كما أن الهاتف الصغير قد لا يكون أفضل خيار عند مقارنة عدة حسابات أو مراجعة سلسلة طويلة من الحركات. في هذه الحالة، أستخدم التطبيق للمتابعة السريعة وأنتقل إلى بيئة مكتبية للمراجعة الأوسع. هذا الجمع بين الهاتف والكمبيوتر أكثر واقعية من محاولة إجبار تطبيق الهاتف على أداء دور نظام مالي كامل.
ما الذي قد يسبب احتكاكًا أو يحد من التجربة؟
أكبر قيد أراه هو أن التطبيق لا ينبغي أن يُفهم على أنه برنامج محاسبة شامل. وظيفته الأساسية مرتبطة بالخدمات المصرفية التجارية، بينما تحتاج الشركة عادةً إلى فواتير، ومصروفات، ورواتب، وتقارير، وسجل مستندات. من يبحث عن كل هذه الأدوات في مكان واحد قد يكون أفضل حالًا مع برنامج محاسبي أو منصة إدارة مالية متخصصة، مع استخدام التطبيق للوصول المصرفي.
القيد الثاني يتعلق بالإجراءات الحساسة. كلما زادت قيمة الدفع أو زادت الحاجة إلى موافقة أكثر من شخص، أصبحت السرعة أقل أهمية من المراجعة وسير العمل الداخلي. لا أنصح بأن يعتمد فريق كامل على هاتف شخص واحد أو على ذاكرة المستخدم لتتبع ما تم اعتماده. من الأفضل أن تكون لدى الشركة قاعدة واضحة تحدد من يراجع ومن ينفذ وكيف يتم حفظ المستندات.
هناك أيضًا فرق بين مستخدم فردي وصاحب شركة لديها عمليات كثيرة. شركة صغيرة جدًا قد تجد التطبيق عمليًا لأن عدد الحسابات والمدفوعات محدود. أما الشركة التي تتعامل مع حجم كبير من الحركات، فقد تحتاج إلى شاشة أوسع وتقارير أكثر تفصيلًا وتكاملات متخصصة. في هذه الحالة، يظل التطبيق مفيدًا للمتابعة، لكنه قد لا يكون مركز العمل الرئيسي.
من ناحية التوافق، يعمل الإصدار الحالي 9.2.6 على أجهزة تبدأ من نظام أندرويد 7.0. هذا يجعل الوصول ممكنًا لعدد من الأجهزة غير الحديثة، لكنني ما زلت أنصح باستخدام هاتف يحصل على تحديثات أمنية مناسبة، خصوصًا لأن التطبيق يتعامل مع معلومات مالية. توافق النظام وحده لا يكفي إذا كان الجهاز قديمًا جدًا أو بطيئًا أو غير محمي.
التطبيق مصنف PEGI 3، لكن هذا التصنيف لا يعني أنه موجه للأطفال أو مناسب لاستخدامهم في إدارة حسابات الشركة. المقصود عمليًا أن طبيعة المحتوى لا تتضمن عناصر عمرية حساسة، بينما تظل المسؤولية المالية والوصول إلى الحسابات شأنًا بالغ الحساسية للبالغين المخولين داخل الشركة.
من سيستفيد منه ومن الأفضل أن يختار بديلًا؟
أرشح EDB 360 لصاحب شركة صغيرة أو متوسطة في الإمارات يريد متابعة حساباته التجارية ومدفوعاته من الهاتف، وللموظف المخول الذي يحتاج إلى إنجاز مهام مصرفية أثناء وجوده خارج المكتب. كما أراه مناسبًا لمن يفضل الوصول المباشر إلى الخدمات البنكية بدل الاعتماد على زيارة الفرع في كل خطوة.
أما إذا كنت تبحث عن نظام لإدارة دورة المبيعات كاملة، أو تريد تقارير محاسبية عميقة، أو تحتاج إلى مساحة عمل جماعية واسعة لإدارة المستندات والموافقات، فلن يكون التطبيق وحده كافيًا. البديل الأفضل هنا هو برنامج محاسبة أو نظام إدارة مالي، مع إبقاء التطبيق كقناة مصرفية سريعة. وإذا كانت احتياجاتك شخصية بحتة، فقد تكون الخدمات المصرفية الفردية المعتادة أبسط من تطبيق مخصص للأعمال.
قبل الاعتماد عليه يوميًا، أنصح بتجربة ثلاث مهام غير حساسة: فتح الحساب الصحيح، العثور على حركة مالية، والتنقل إلى قسم المدفوعات. إذا كانت هذه الخطوات واضحة على جهازك وبالإعدادات التي تستخدمها، فهذه علامة جيدة. بعدها اختبر طريقة المراجعة الداخلية لدى شركتك، ولا تبدأ بأول عملية كبيرة وأنت ما زلت تتعلم الواجهة.
كما أنني سأتحقق من أن كل شخص يستخدم التطبيق يعرف حدود صلاحياته، وأن الهاتف محمي بقفل مناسب، وأن الشركة لا تشارك بيانات الدخول عبر الرسائل. هذه ليست ميزات أضيفها إلى التطبيق، بل عادات ضرورية عند استخدام أي قناة مصرفية تجارية. سهولة الوصول لا ينبغي أن تتحول إلى سهولة الوصول غير المصرح به.
حكمي النهائي على EDB 360
بعد النظر إليه كأداة مصرفية متنقلة للشركات، أراه خيارًا عمليًا لمن يريد إبقاء الحسابات والمدفوعات قريبة منه خلال يوم العمل. قوته ليست في استبدال كل أدوات الإدارة المالية، بل في تقليل المسافة بين صاحب الشركة وحسابه التجاري عندما يكون خارج المكتب.
أقدّر أنه تطبيق مجاني، وأنه يستهدف احتياجًا واضحًا لدى الشركات الصغيرة والمتوسطة في الإمارات. كما أن انتشاره يتجاوز 50 ألف تثبيت، وهو ما يعكس وصولًا ملحوظًا بين مستخدمي أندرويد، من دون أن يعني ذلك أن التجربة ستناسب كل شركة أو كل قدرة بصرية وحركية وسمعية.
من زاوية الشمول، أراه أفضل عندما يمنح المستخدم وقتًا للقراءة والمراجعة، ويُستخدم في مكان هادئ وعلى جهاز مضبوط بطريقة مريحة. لكنه لا يحل تلقائيًا صعوبات الرؤية أو الحركة أو السمع، ولا أتعامل معه على أنه يحمل اعتمادًا خاصًا بإمكانية الوصول. المستخدم الذي يعتمد على أدوات مساعدة ينبغي أن يختبر المهام المصرفية الفعلية على جهازه قبل اتخاذ قرار نهائي.
تقييمي الشخصي له يميل إلى الإيجاب لمن يحتاج إلى الخدمات المصرفية التجارية أثناء التنقل، مع تحفظ واضح لمن يريد منصة مالية شاملة أو واجهة مصممة حول أعمال جماعية معقدة. إذا كان هدفك متابعة الحسابات وإدارة المدفوعات من الهاتف، فالتطبيق يستحق التجربة. أما إذا كان هدفك إدارة الشركة ماليًا من البداية إلى النهاية، فاستخدمه كجزء من منظومة أكبر لا كحل وحيد.
أبرز المزايا
- واجهة عربية واضحة وسهلة الاستخدام لأصحاب الأعمال.
- إمكانية متابعة الحسابات والمعاملات البنكية من الهاتف.
- تنفيذ التحويلات ودفع الفواتير دون زيارة الفرع.
- عرض تفاصيل العمليات يساعد على مراقبة التدفقات النقدية.
- يوفر الوقت عبر الوصول للخدمات المصرفية على مدار الساعة.
القيود
- يتطلب اتصالاً مستقراً بالإنترنت لاستخدام معظم الميزات.
- قد تحتاج بعض الخدمات إلى تفعيل مسبق من البنك.
- خيارات التطبيق قد تختلف حسب نوع الحساب التجاري.
- إجراءات الأمان الإضافية قد تجعل تسجيل الدخول أبطأ.
- قد يواجه المستخدم الجديد حاجة إلى وقت للتعرف على الواجهة.
الأسئلة الشائعة
ما هو تطبيق EDB 360 Business Banking، ولمن صُمم؟
تطبيق EDB 360 Business Banking هو منصة مصرفية رقمية موجهة لأصحاب الشركات ورواد الأعمال لإدارة الخدمات المالية اليومية من الهاتف. يتيح عادةً الوصول إلى الحسابات، متابعة الأرصدة والحركات، تنفيذ بعض التحويلات، وإدارة احتياجات الأعمال دون زيارة الفرع. قبل تنزيله، يُنصح بالتأكد من أن شركتك مؤهلة لاستخدام خدمات EDB وأن نوع الحساب المدعوم متوافق مع التطبيق.
ما الخدمات التي يمكن تنفيذها من خلال تطبيق EDB 360 Business Banking؟
تختلف الخدمات المتاحة بحسب الدولة ونوع حساب الشركة وصلاحيات المستخدم، لكن التطبيق يركز على تسهيل العمليات المصرفية التجارية مثل عرض الأرصدة وكشوف الحساب، مراجعة المعاملات، إجراء التحويلات أو اعتمادها، وإدارة بعض بيانات الحساب. وقد تتطلب العمليات الحساسة موافقة مستخدم آخر أو صلاحيات إدارية محددة. لذلك من الأفضل مراجعة قائمة الخدمات الرسمية قبل الاعتماد عليه في جميع معاملات الشركة.
هل تطبيق EDB 360 Business Banking آمن للاستخدام؟
يُفترض أن يعتمد التطبيق على وسائل حماية مصرفية مثل تسجيل الدخول الآمن، التحقق الإضافي، تشفير البيانات، وإشعارات العمليات، إلا أن مستوى الأمان يتأثر أيضاً بطريقة استخدامك للجهاز والحساب. لا تشارك كلمة المرور أو رموز التحقق، وتجنب تسجيل الدخول عبر شبكات عامة، وثبّت التطبيق من المتجر الرسمي فقط. كما يُستحسن تفعيل قفل الشاشة وتحديث التطبيق ونظام الهاتف باستمرار.
هل يمكن لأكثر من موظف استخدام الحساب نفسه داخل التطبيق؟
قد يدعم التطبيق حسابات متعددة للمستخدمين مع أدوار وصلاحيات مختلفة، مثل المشاهدة أو إعداد التحويلات أو اعتمادها، لكن ذلك يعتمد على إعدادات حساب الشركة واتفاقية الخدمات المصرفية. لا ينبغي مشاركة بيانات الدخول بين الموظفين، لأن الحسابات الفردية تساعد على تتبع المسؤوليات وحماية العمليات. قبل التنزيل، تحقق من طريقة إضافة المستخدمين ومن متطلبات الموافقات الداخلية للشركة.
ماذا أفعل إذا واجهت مشكلة في تسجيل الدخول أو تنفيذ معاملة؟
إذا تعذر تسجيل الدخول، تحقق أولاً من اتصال الإنترنت، وصحة بيانات الاعتماد، وتحديث التطبيق، وتوافق نظام التشغيل. لا تكرر إدخال كلمة المرور بشكل عشوائي حتى لا يتم قفل الحساب. عند فشل التحويل أو ظهور معاملة غير واضحة، احتفظ برقم المرجع ووقت العملية وتواصل مع دعم EDB عبر قنواته الرسمية. تجنب إرسال كلمات المرور أو رموز التحقق لأي شخص يدعي تقديم المساعدة.


